Cansado de Pagar Juros Abusivos?
Pague apenas o que é devido. Nada mais.
Nós recuperamos a sua tranquilidade.

Saiba mais sobre Direito Bancário
Soluções estratégicas e personalizadas para problemas bancários.
Saiba como nós podemos te ajudar!
- Empréstimos em Geral
- Crédito Consignado
- Financiamento Imobiliário
- Capital de Giro
- Cartão de Crédito
- Cheque Especial
- Superendividamento
- Reestruturação de Empresas
Profissionais especializados
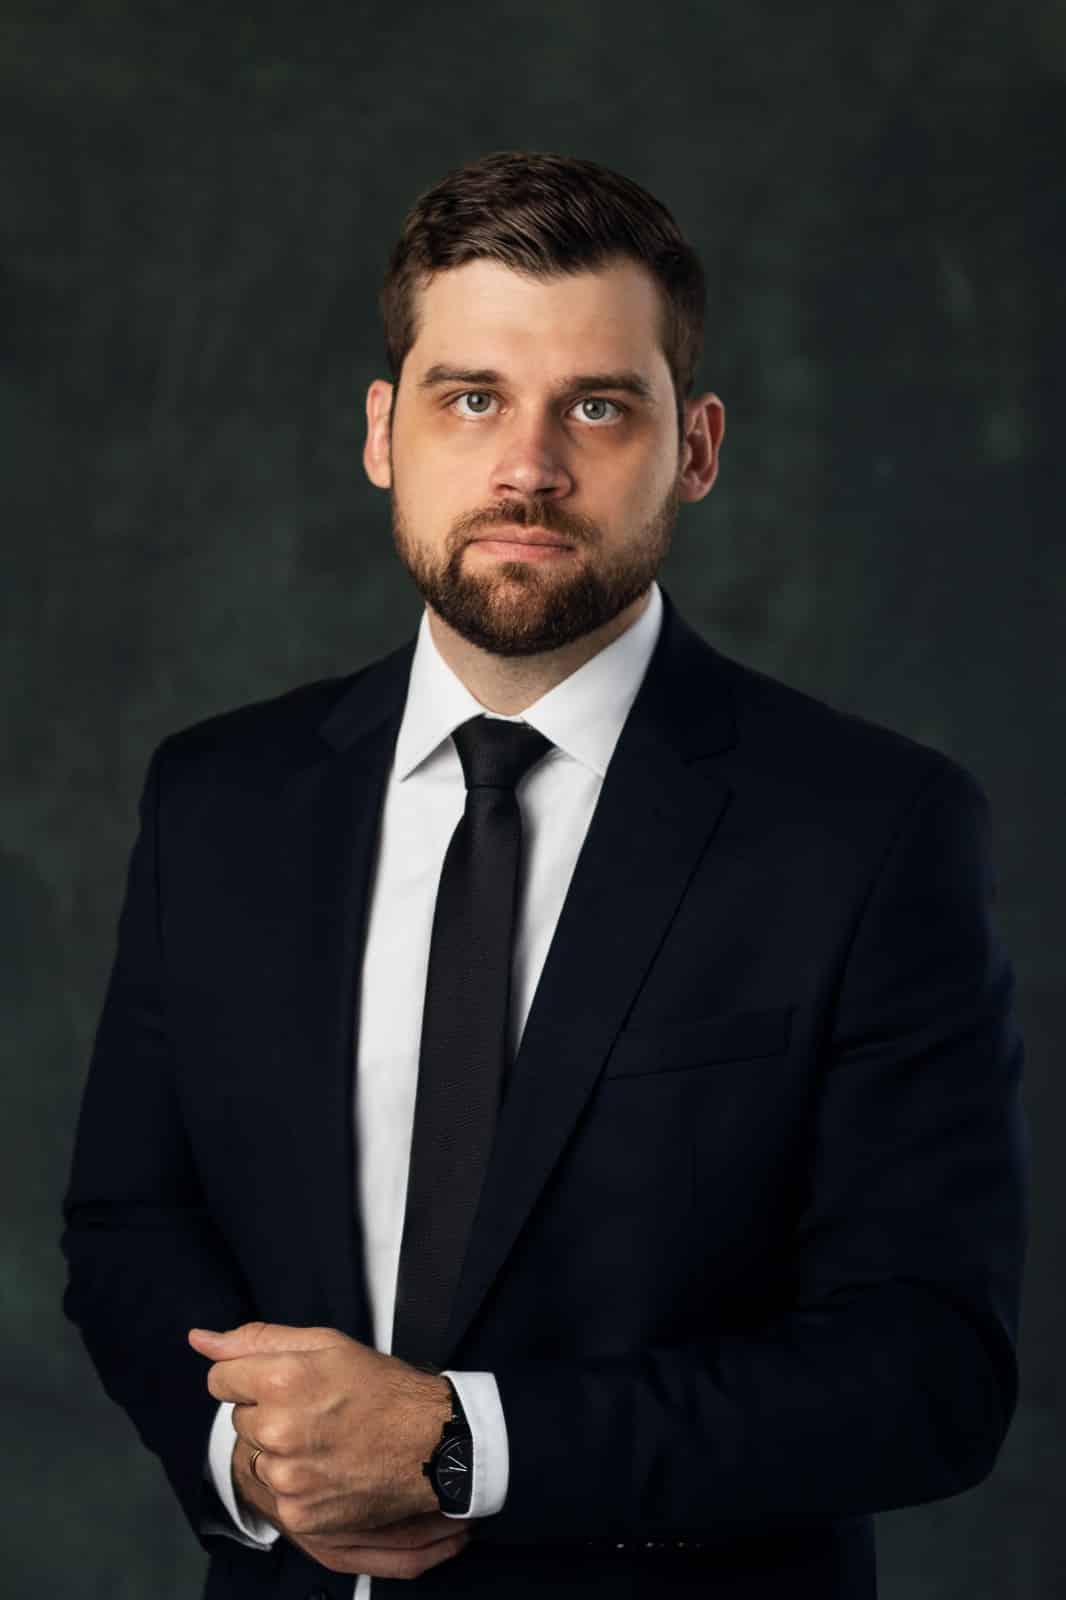
SAMIR TOMAZI – OAB/RS 117.862
Sócio fundador do escritório, é formado em Direito e Pós-Graduado em Direito Bancário.
Possui dez anos de vivência profissional em Instituições Financeiras, conhecendo profundamente os produtos oferecidos no mercado e as particularidades de cada um, podendo, assim, avaliar a melhor alternativa de resolução do problema de forma adequada e personalizada para cada cliente.
A experiência com operações financeiras, negociações complexas e o seu conhecimento técnico possibilitam o atendimento às demandas atinentes a área de Direito Bancário do nosso escritório.
Nossos Clientes
Perguntas Frequentes
Sim. Vale a pena. Praticamente todos os contratos de financiamento possuem alguma cláusula abusiva, e havendo abusividades nas cláusulas, as mesmas podem ser alteradas por meio de uma de ação revisional de contrato.
Juros compostos são a aplicação de juros sobre juros, isto é, juros aplicados ao montante de cada período. Assim, o valor cresce muito mais rápido do que os juros simples. No caso de uma dívida, é perigoso. Por isso, é importante tomar cuidado com a famosa “bola de neve”!
Não. O banco não tem a permissão de movimentar dinheiro da sua conta sem autorização prévia, mesmo que seja para o pagamento de dívidas. É preciso que o cliente tenha autorizado o débito por meio de contrato ou demonstre o interesse em pagar a dívida, autorizando o banco a retirar dinheiro da conta. Existe apenas uma exceção, que é o bloqueio através de ordem judicial, em que o banco é obrigado a cumprir.
Sim, o banco pode tomar bens. Cada contrato terá a sua particularidade, deve ser observado se existem garantias ou não, entre outros fatores. Em geral, o banco poderá ingressar com uma ação executiva e indicar os bens que devem ser penhorados, para posteriormente ser levado a leilão.
Praticamente todas as dívidas bancárias prescrevem em cinco anos, mas existem algumas particularidades que devem ser observadas. Em geral, passados esses cinco anos, a instituição financeira não terá mais o direito de cobrar a sua dívida judicialmente.
Se mais de 80% do empréstimo do veículo já foi pago, temos o chamado Adimplemento Substancial, ou seja, praticamente todo o valor devido já foi pago. Nessas circunstâncias, caso a instituição bancária ingresse com a ação de busca e apreensão, existem mecanismos de defesa para que seja revertida a decisão e devolvida a posse do veículo ao devedor.
A retenção do salário para pagamento de dívida atrasada é uma prática ilegal. Se o Banco está retendo o seu salário para o pagamento de dívidas você deve reunir os documentos que provam esta atividade e buscar assistência jurídica especializada.
Sim. Sempre que o consumidor sofrer prejuízos, os bancos devem ressarcir as vítimas de fraudes bancárias. Afinal, apesar de não ser o responsável direto, o banco é responsável pelos dados que o consumidor forneceu para a abertura da conta.
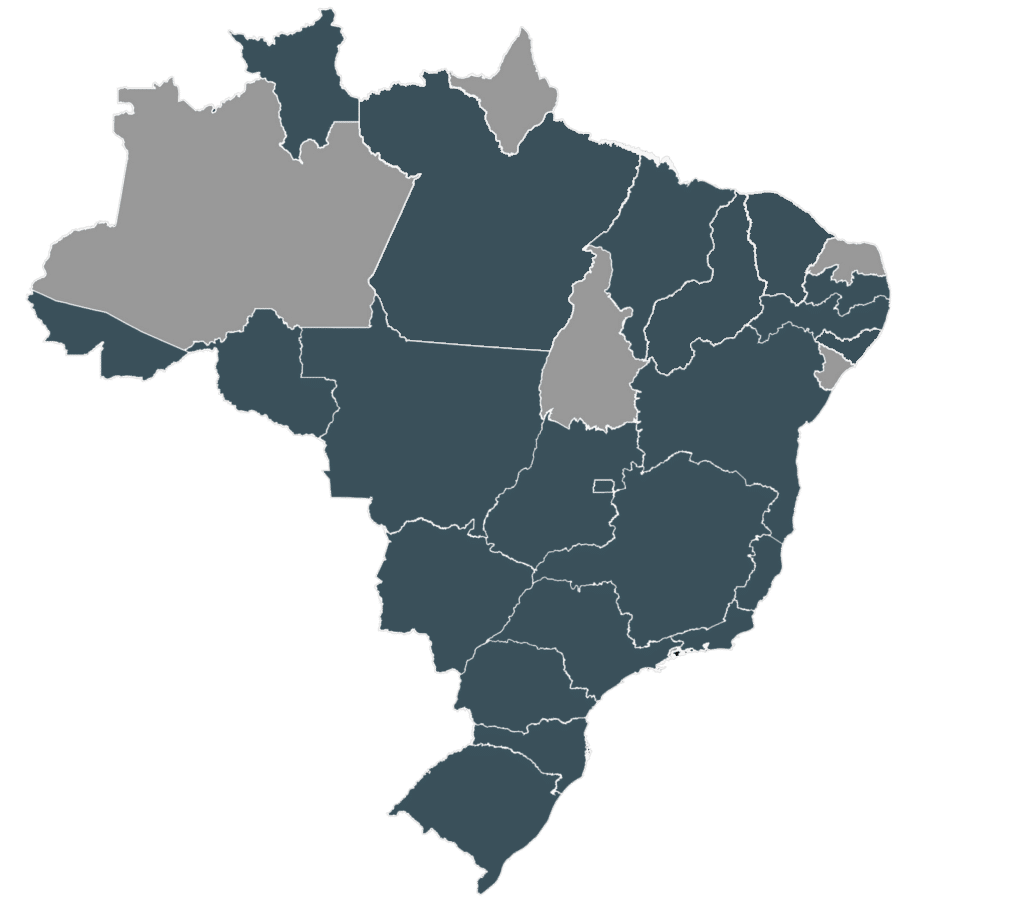
Onde Estamos?
Atuamos em todo o Brasil de forma online e presencial.
Nós lutamos pelos seus direitos!